
이카운트 사용법, 도소매, 제조
이카운트 판매/구매 입력과 회계반영 | 매출전표 중복 막는 법
결론부터 이카운트에서 판매입력과 매출전표를 따로 넣으면 매출이 두 배가 됩니다. 판매입력 후 회계반영하는 한 줄 흐름만 쓰세요.
이카운트에서 가장 흔한 실수는 같은 거래를 두 번 넣는 것입니다. 재고 쪽에서 판매입력을 하고 회계 쪽에서 매출전표를 또 넣으면 매출과 거래처 잔액이 두 배가 됩니다.
이카운트 쓰는 회사라면 세무사도 이카운트를 써 본 곳에 맡기세요. 이유 5가지 보기
흐름은 하나로: 재고에서 입력하고 회계로 넘긴다
- 견적서
- 주문서입력
- 판매입력재고↓ 채권↑
- 회계반영매출전표 자동
판매입력 + 매출전표를 따로 넣으면 매출이 두 배. 재고에서 입력하고 회계로 넘기는 한 줄 흐름만 쓰세요.
| 구분 | 입력 순서 | 회계로 넘어가는 것 |
|---|---|---|
| 판매 | 견적서 → 주문서입력 → 판매입력(출고) | 매출전표(외상매출금/매출/부가세예수금) |
| 구매 | 발주서입력 → 구매입력(입고) | 매입전표(상품/원재료/부가세대급금/외상매입금) |
| 반품 | 판매입력에서 수량을 마이너스로 | 매출 차감. 세금계산서는 수정세금계산서로 |
판매입력을 저장하면 재고가 줄고 채권이 늘며 거래명세서를 뽑을 수 있습니다. 회계반영은 건별로 해도 되고 [영업관리] › 판매일괄회계반영에서 월 단위로 묶어 해도 됩니다.
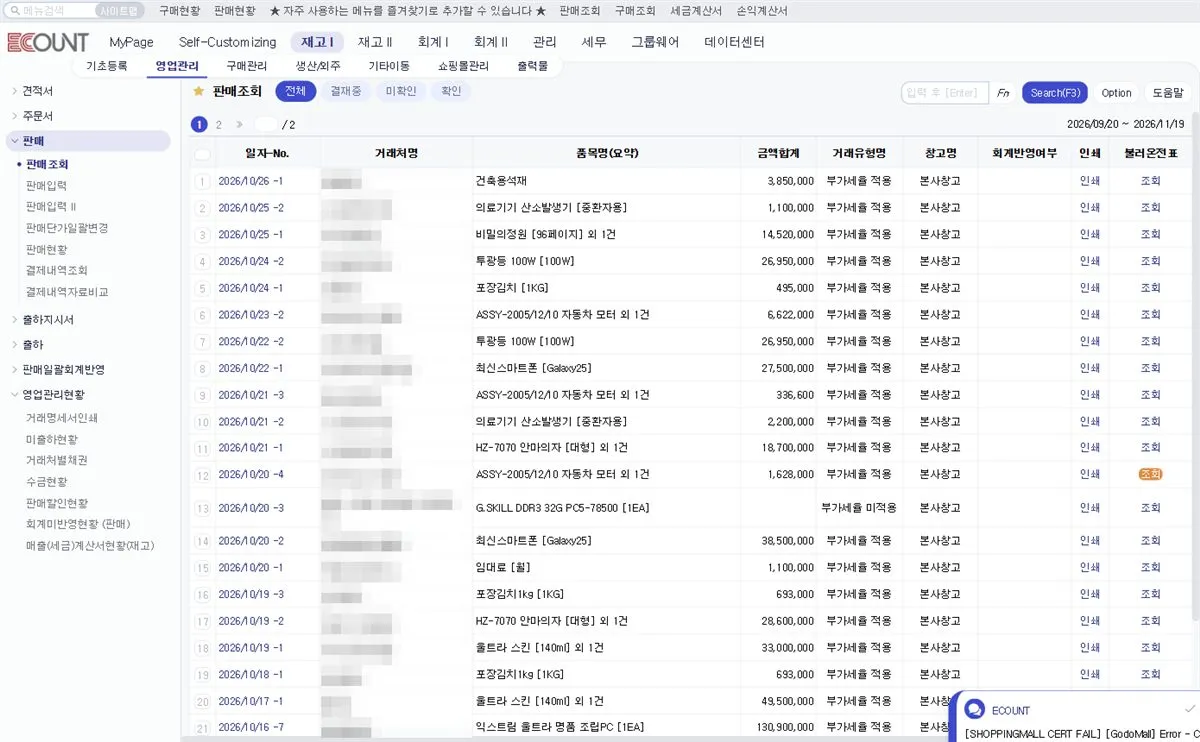
매출전표Ⅰ과 Ⅱ의 차이
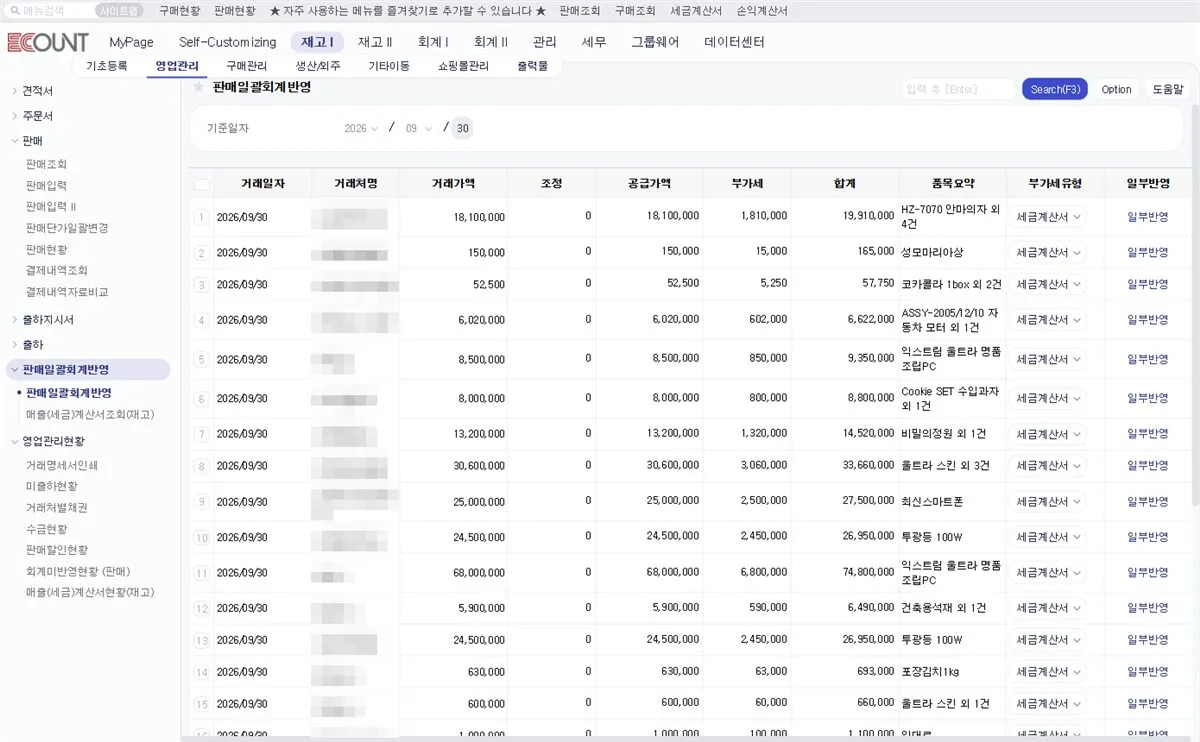
회계반영할 때 매출전표Ⅰ은 계정설정에 따라 자동으로 분개하고 매출전표Ⅱ는 분개를 직접 지정합니다. 평소에는 Ⅰ로 두고 수수료/할인처럼 계정을 나눠야 하는 거래만 Ⅱ로 처리하는 편이 실수가 적습니다.
세금 신고 자료에만 넣고 재고/회계에는 반영하지 않을 거래는 [세무] › [부가세] › 신고전검토자료로 따로 관리할 수 있습니다.
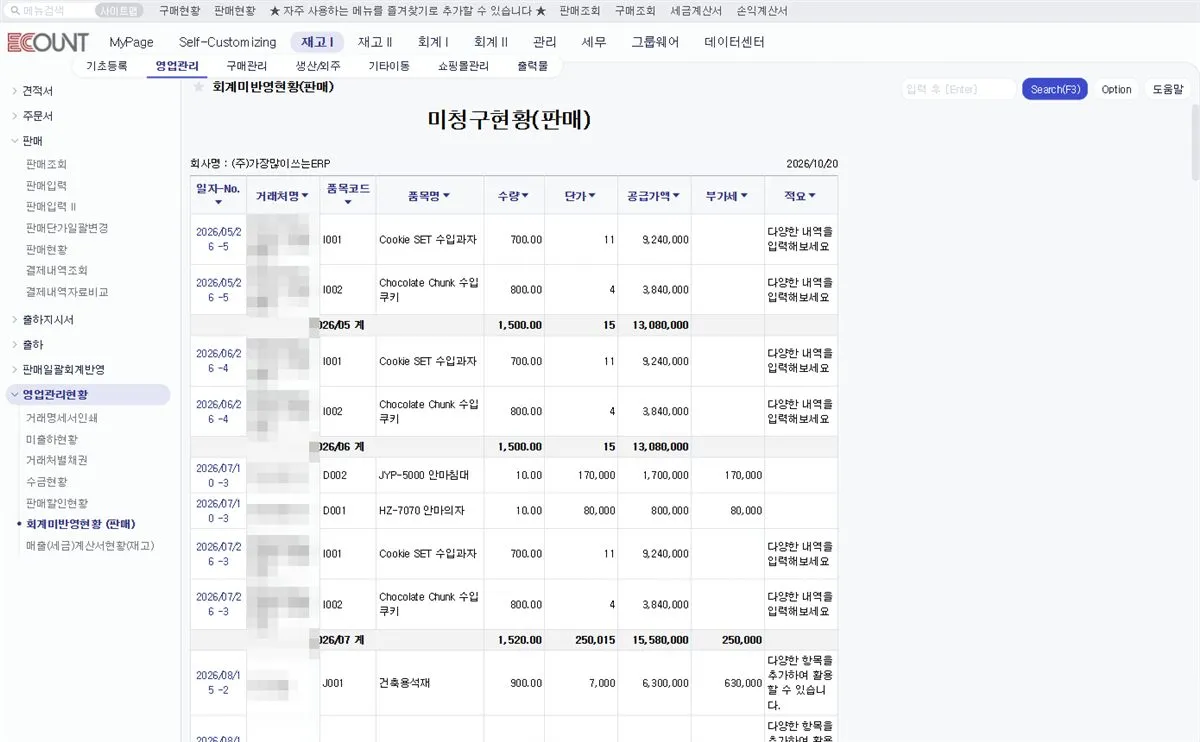
월말에 꼭 볼 화면: 회계미반영현황
부가세 신고 전 회계미반영현황 0건만 확인해도 매출 누락 대부분이 막힙니다.
판매입력은 했는데 회계반영을 안 한 건은 [출력물] › 회계미반영현황에 남습니다. 이게 남아 있으면 재고상 매출과 장부상 매출이 다릅니다. 부가세 신고 전에 0건인지 확인하는 습관을 들이세요.
- 미반영이 남은 상태로 신고하면 매출이 빠집니다.
- 판매입력 없이 매출전표만 넣었다면 재고는 그대로인데 매출만 잡힙니다. 연말 재고가 장부보다 많아 보이는 원인이 됩니다.
재고와 회계의 거래처가 다르면 생기는 일
판매입력의 거래처와 회계전표의 거래처를 다르게 넣거나 프로젝트를 다르게 잡으면, 공식 교재 설명대로 ‘기타할인’ 차액이 생깁니다. 숫자는 맞는 것 같은데 거래처 잔액이 안 맞는다면 이 경우가 많습니다.
수입 거래는 수입비용 메뉴와 회계Ⅰ에 같은 비용을 이중으로 넣지 않도록 주의합니다.
오픈마켓 매출은 총액으로
스마트스토어/쿠팡 같은 마켓 정산금은 수수료를 뺀 순액으로 들어옵니다. 부가세 공급가액은 명목과 관계없이 받은 대가 전체이고(부가가치세법 제29조), 수수료는 비용입니다. 정산 입금액만 매출로 넣으면 매출과 수수료가 함께 빠집니다.
이카운트는 30여 개 쇼핑몰 주문을 가져와 판매전표로 만드는 연동을 제공합니다. 연동을 쓰면 주문 단위 총액으로 매출이 잡혀서 정리가 쉬워집니다.
이 주제로 많이 묻는 질문
자주 묻는 질문
판매입력과 매출전표 둘 다 넣었어요.
같은 거래라면 하나를 지워야 합니다. 국세청에 이미 신고된 매출전표는 삭제가 안 되니 수정세금계산서로 처리합니다.
회계반영은 매일 해야 하나요?
판매일괄회계반영으로 월 단위로 묶어도 됩니다. 신고 전에 회계미반영현황이 0건인지만 확인하세요.
확인한 자료
이카운트 화면 그대로 보고 상담합니다
세무법인 서진 이룡권 세무사, 명함 표기 ‘이카운트/세무법인하나 협업사’
업종(도소매/제조/통신판매), 이카운트 사용 기간, 재고/원가를 이카운트로 관리하는지 알려주세요. 필요한 업무 범위와 보수를 먼저 안내합니다.
첫 문의에는 주민등록번호, 이카운트 비밀번호, 전체 계좌번호를 보내지 마세요. 조회용 ID는 상담 후 필요한 범위로 따로 만들면 됩니다.