
이카운트 사용법, 도소매, 제조
이카운트 제조 원가 | BOM/생산입고/외주/원가생성
결론부터 제조업은 생산입고 후 월마다 원가생성을 돌려야 매출원가가 맞고 원가 계산 방법은 세법상 신고한 평가방법과 같아야 합니다.
제조업은 이익이 아니라 원가에서 세금이 갈립니다. 이카운트에서 생산입고만 눌러 두고 원가생성을 안 하면, 장부상 제품 원가가 품목등록 단가로 남아 실제와 전혀 다른 숫자가 됩니다.
이카운트 쓰는 회사라면 세무사도 이카운트를 써 본 곳에 맡기세요. 이유 5가지 보기
제조 흐름 한 장 정리
- BOM소요량
- 발주계획자재 산출
- 작업지시
- 생산입고1/2/3
- 원가생성월 단위
| 단계 | 이카운트 메뉴 | 메모 |
|---|---|---|
| BOM 등록 | [재고Ⅰ] › [생산/외주] › BOM(소요량) | 한 제품에 여러 BOM 가능, 엑셀 일괄 등록 |
| 자재 계획 | 발주계획입력(소요 버튼) | BOM으로 필요한 자재 계산 |
| 작업지시 | 작업지시서 | 생산 지시와 자재 불출 기준 |
| 생산 | 생산불출 → 생산입고 | 생산입고 1(BOM 자동 차감), 2(실소모 입력/로스 파악), 3(다공정) |
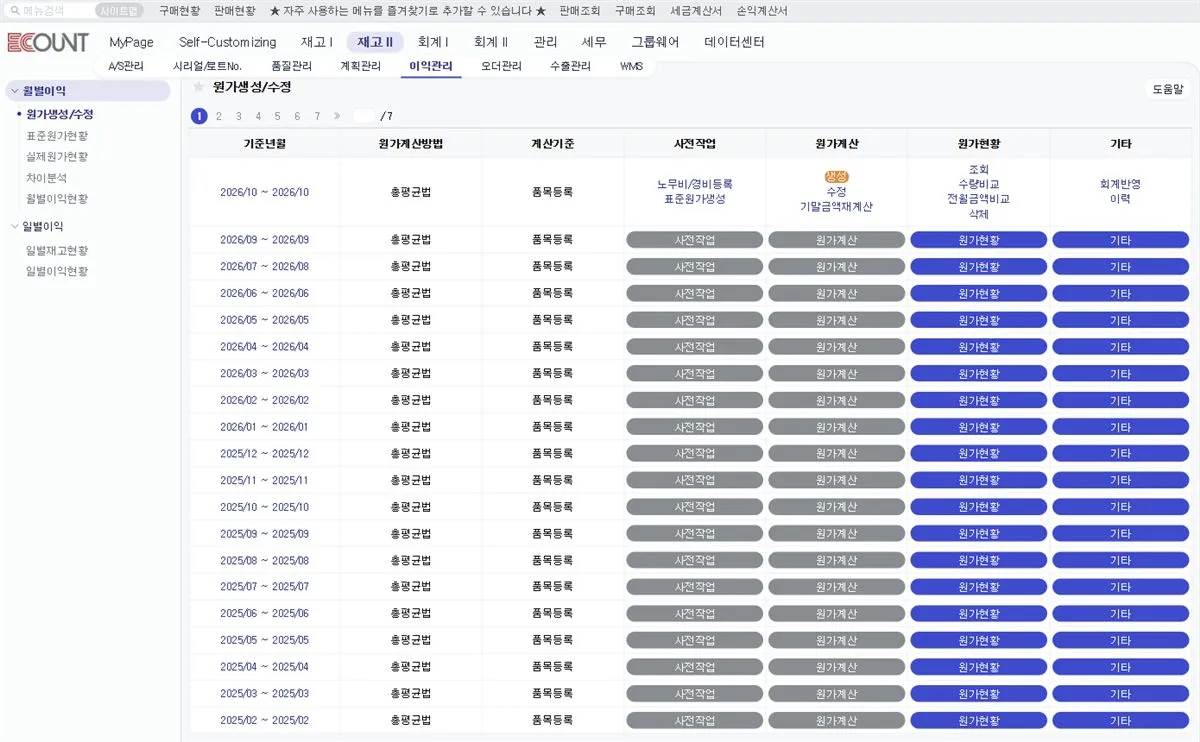
| 원가 | [재고Ⅱ] › [이익관리] › 원가생성/수정 | 월 단위, 재료비/노무비/경비/외주비 반영 |
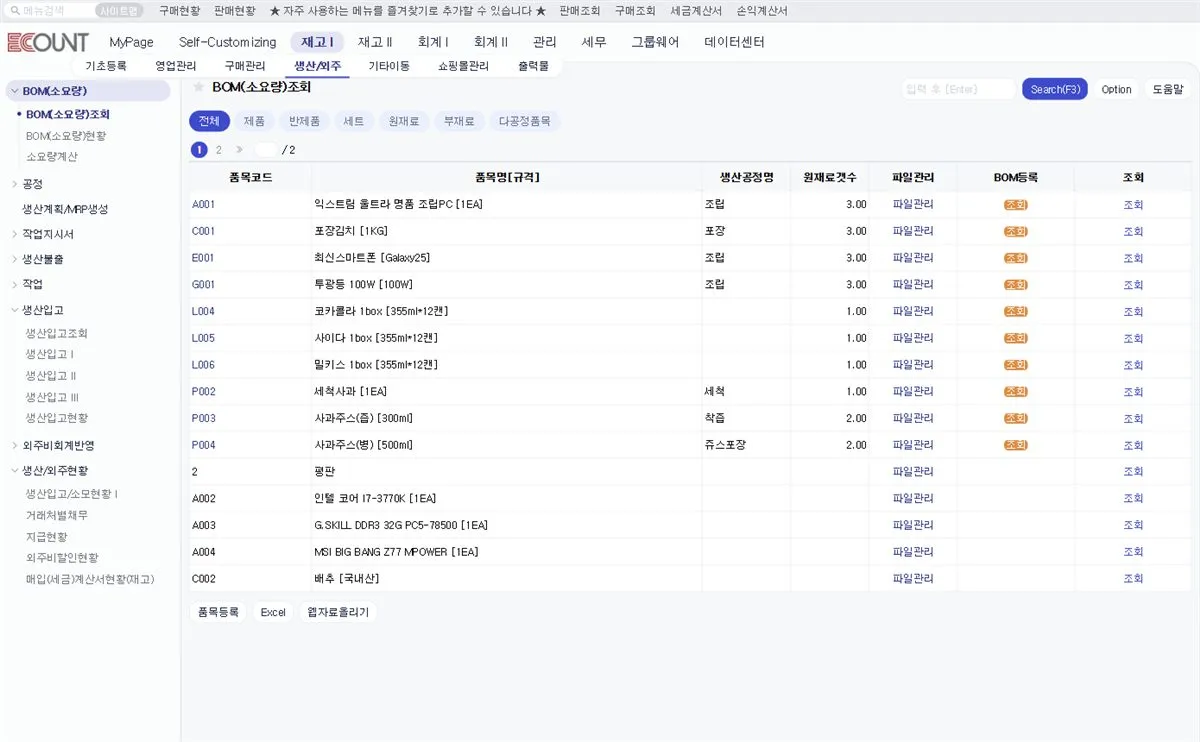
생산입고 1/2/3, 무엇을 써야 하나
로스가 거의 없는 조립형이라면 생산입고 1(BOM대로 자동 차감)이 편합니다. 원재료 로스가 있는 식품/화학 쪽은 생산입고 2로 실제 소모량을 넣어야 재고가 맞습니다. BOM보다 실제로 더 쓴 원재료가 생산입고 1에서는 재고에 그대로 남아 있게 되기 때문입니다.
외주 가공은 사급 방식부터 정합니다
| 방식 | 이카운트 처리 | 세금 |
|---|---|---|
| 무상사급(자재를 맡김) | 외주공장을 창고로 두고 그 공장으로 불출, 생산입고 때 외주비 입력 | 외주가공비에 대한 세금계산서 수취 |
| 유상사급(자재를 팔고 완제품을 삼) | 자재를 외주업체에 판매입력, 완제품은 구매입력 | 자재 매출 세금계산서 발행 + 완제품 매입 |
외주가공비도 사업자에게 지급하는 대가라 세금계산서/계산서 같은 적격증빙이 필요합니다(소득세법 제160조의2). 증빙 없이 송금만 하면 증빙불비 가산세 문제가 생깁니다.
원가생성: 월마다 한 번
원가생성은 월 단위로 돌리고 계산 방법은 선입선출/총평균/최종매입원가 중에서 고릅니다. 여기서 고른 방법은 세법에 신고한 재고 평가방법과 맞아야 합니다. 신고하지 않았다면 세법상 선입선출법이 적용됩니다(소득세법 시행령 제95조).
노무비/제조경비를 원가에 넣으려면 회계에서 해당 비용을 제조원가 계정으로 잡아 둬야 합니다. 판매관리비 계정에 들어간 공장 인건비는 원가생성에 반영되지 않습니다.
제조업이라면 의제매입세액공제도
의제매입세액 공제율(면세 원재료 매입액 대비)
농산물/수산물 같은 면세 원재료를 사서 과세 제품을 만들면 산 금액의 일정 비율을 부가세에서 공제받습니다(부가가치세법 제42조).
| 구분 | 공제율 |
|---|---|
| 과자점/도정/제분/떡방앗간(개인) | 6/106 |
| 그 외 중소기업/개인 제조업 | 4/104 |
한도는 개인 제조업이 과세표준 2억원 이하면 65%, 초과면 55%, 법인은 50%입니다(시행령 제84조, 2027년 말까지). 이카운트 품목등록에서 면세 원재료를 정확히 구분해 두면 공제 대상 매입을 뽑기 쉽습니다.
이 주제로 많이 묻는 질문
자주 묻는 질문
원가생성을 안 하면 어떻게 되나요?
제품 원가가 품목등록 단가 등으로 남아 매출원가와 기말재고가 실제와 달라집니다. 결산 전에 월별로 원가생성을 돌려야 합니다.
외주업체가 개인이에요.
사업자가 아닌 개인에게 주는 가공비라면 원천징수 대상인지, 사업자라면 세금계산서를 받을 수 있는지부터 확인합니다.
확인한 자료
이카운트 화면 그대로 보고 상담합니다
세무법인 서진 이룡권 세무사, 명함 표기 ‘이카운트/세무법인하나 협업사’
업종(도소매/제조/통신판매), 이카운트 사용 기간, 재고/원가를 이카운트로 관리하는지 알려주세요. 필요한 업무 범위와 보수를 먼저 안내합니다.
첫 문의에는 주민등록번호, 이카운트 비밀번호, 전체 계좌번호를 보내지 마세요. 조회용 ID는 상담 후 필요한 범위로 따로 만들면 됩니다.