
이카운트 세무팁, 도소매, 제조
재고자산 세금 | 평가방법 신고/기말재고/폐기손실
결론부터 재고자산 평가방법을 신고하지 않으면 선입선출법이 적용되고 폐기 재고는 결산에 평가손실로 반영해야 비용이 됩니다.
재고는 세금 계산에서 ‘아직 비용이 아닌 돈’입니다. 연말에 재고가 얼마 남았느냐에 따라 그해 매출원가가 정해지고 이익과 세금이 바로 바뀝니다.
이카운트 쓰는 회사라면 세무사도 이카운트를 써 본 곳에 맡기세요. 이유 5가지 보기
평가방법, 신고 안 하면 선입선출법
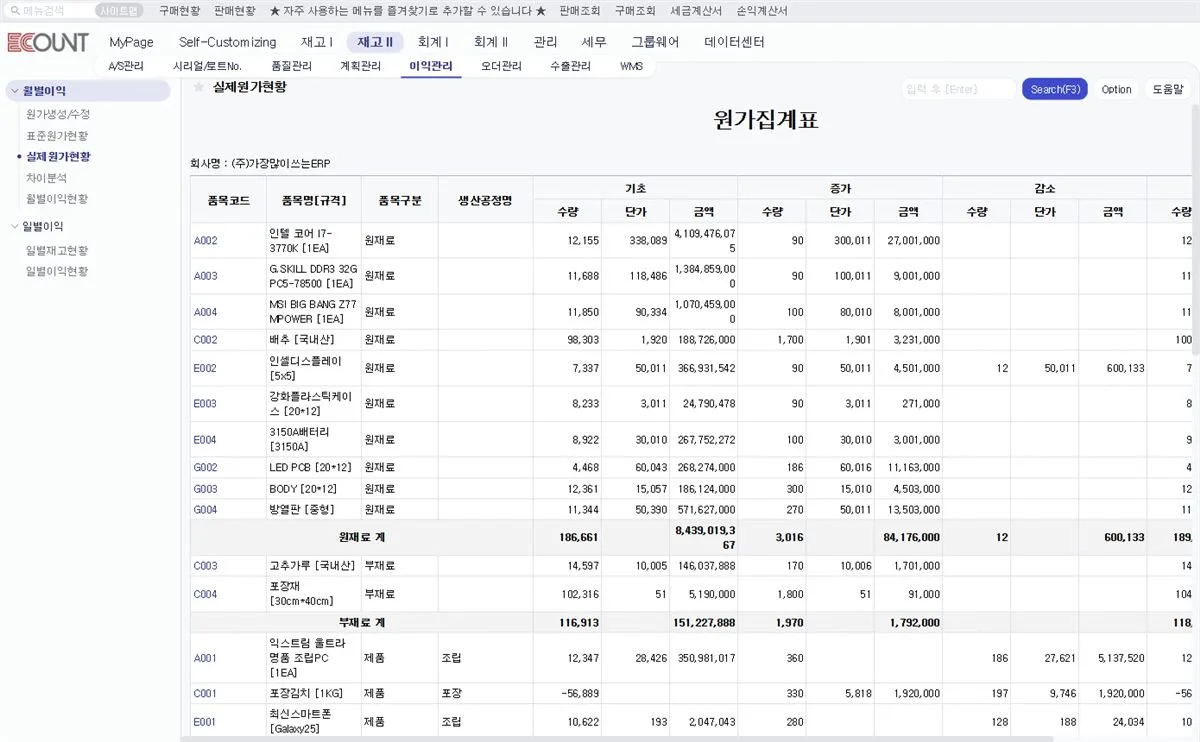
평가방법을 신고하지 않으면 선입선출법입니다. 이카운트 원가생성에서 총평균을 쓰고 있다면 신고 여부부터 확인하세요.
| 구분 | 개인 | 법인 |
|---|---|---|
| 최초 신고 | 사업 시작한 과세기간의 종합소득세 신고기한까지(소득세법 시행령 제94조) | 설립 사업연도 신고기한까지(법인세법 시행령 제74조) |
| 변경 | 적용할 과세기간 종료일 3개월 전까지 | 사업연도 종료일 3개월 전까지 |
| 무신고 | 선입선출법(시행령 제95조) | 선입선출법 |
늦게 신고하면 신고한 과세기간까지는 선입선출법, 그다음 해부터 신고한 방법이 적용됩니다. 이카운트 원가생성에서 총평균을 쓰고 있는데 세법상 신고를 안 했다면, 결산 때 선입선출 기준으로 다시 계산해야 할 수 있습니다.
기말재고가 빠지면 다음 해까지 꼬입니다
기말재고를 실제보다 적게 잡으면 그해 원가가 커져 세금이 줄어든 것처럼 보입니다. 세무조사에서 확인되면 그해 이익에 더해지고 대신 다음 해 기초재고에 반영해 원가로 다시 빼 줍니다. 조세심판원도 이런 경우 다음 해 기초재고에 반영해 손금에 넣으라고 결정한 사례가 있습니다(조심2017전4028).
문제는 가산세입니다. 해를 넘겨 이익이 옮겨 가도 과소신고 가산세와 납부지연 가산세는 그해 기준으로 붙습니다.
파손/부패 재고, 버렸다고 비용이 되지 않습니다
정상 가격으로 팔 수 없게 된 재고는 과세기간 말에 처분 가능한 가액으로 낮춰 장부에 비용으로 반영해야 인정됩니다(소득세법 제39조, 시행령 제96조, 법인세법 시행령 제78조). 결산 때 반영하지 않고 넘어가면 그해 비용이 되지 않습니다.
- 폐기 사진, 폐기물 처리업체 확인서, 품목/수량 목록
- 이카운트 불량처리 전표와 결산 분개를 같은 날짜/수량으로
- 유통기한 지난 식품은 기한과 폐기일 기록
조문에 특정 서류가 정해져 있지는 않지만 폐기 사실을 나중에 보여 줄 자료가 없으면 비용 인정 다툼에서 불리합니다.
이카운트 재고와 결산 재고를 맞추는 순서
- 연말 실사재고조정
- 원가생성신고한 방법으로
- 폐기 재고처분가능가액
- 결산 반영평가손실
- 기간 잠금
- 연말 실사 → 이카운트 재고조정
- 원가생성(신고한 평가방법과 같은 방법)
- 불량/폐기 재고 따로 집계, 처분가능가액 판단
- 결산 재고자산 = 이카운트 재고금액 − 평가손실
- 실사일 이전 기간 편집제한
이 주제로 많이 묻는 질문
자주 묻는 질문
평가방법을 신고한 기억이 없어요.
신고하지 않았다면 선입선출법이 적용됩니다. 다른 방법을 쓰려면 적용할 해의 종료 3개월 전까지 신고합니다.
팔다 남은 재고를 창고에 쌓아 두고만 있어요.
팔 수 있는 상태면 평가손실 대상이 아닙니다. 파손/부패 등으로 정상 판매가 어려운지부터 판단합니다.
확인한 자료
이카운트 화면 그대로 보고 상담합니다
세무법인 서진 이룡권 세무사, 명함 표기 ‘이카운트/세무법인하나 협업사’
업종(도소매/제조/통신판매), 이카운트 사용 기간, 재고/원가를 이카운트로 관리하는지 알려주세요. 필요한 업무 범위와 보수를 먼저 안내합니다.
첫 문의에는 주민등록번호, 이카운트 비밀번호, 전체 계좌번호를 보내지 마세요. 조회용 ID는 상담 후 필요한 범위로 따로 만들면 됩니다.