이슈 속 세금 / 환테크 / 2026.11.15
엔화 100엔당 830원대, 18년 만에 가장 쌉니다. 사 둔 엔화로 환차익을 보면 세금이 붙나요? 외화예금, 엔화 ETF, 현찰 비교
결론부터 개인이 엔화를 사 두었다가 원화로 바꿔 얻은 환차익에는 소득세가 붙지 않습니다. 국세청은 거주자가 일시적으로 외화를 얻어 원화로 바꾸면서 생긴 환차익은 과세소득에 해당하지 않는다고 회신했습니다(서면-2024-소득-0865). 다만 외화예금 이자는 15.4%를 떼고 국내 상장 엔화 ETF의 매매차익과 선물환을 묶어 수익을 확정한 외화예금 상품의 이익은 과세됩니다. 사업처럼 외화를 자주 사고팔면 사업소득이 될 수 있습니다.
무슨 일이었나
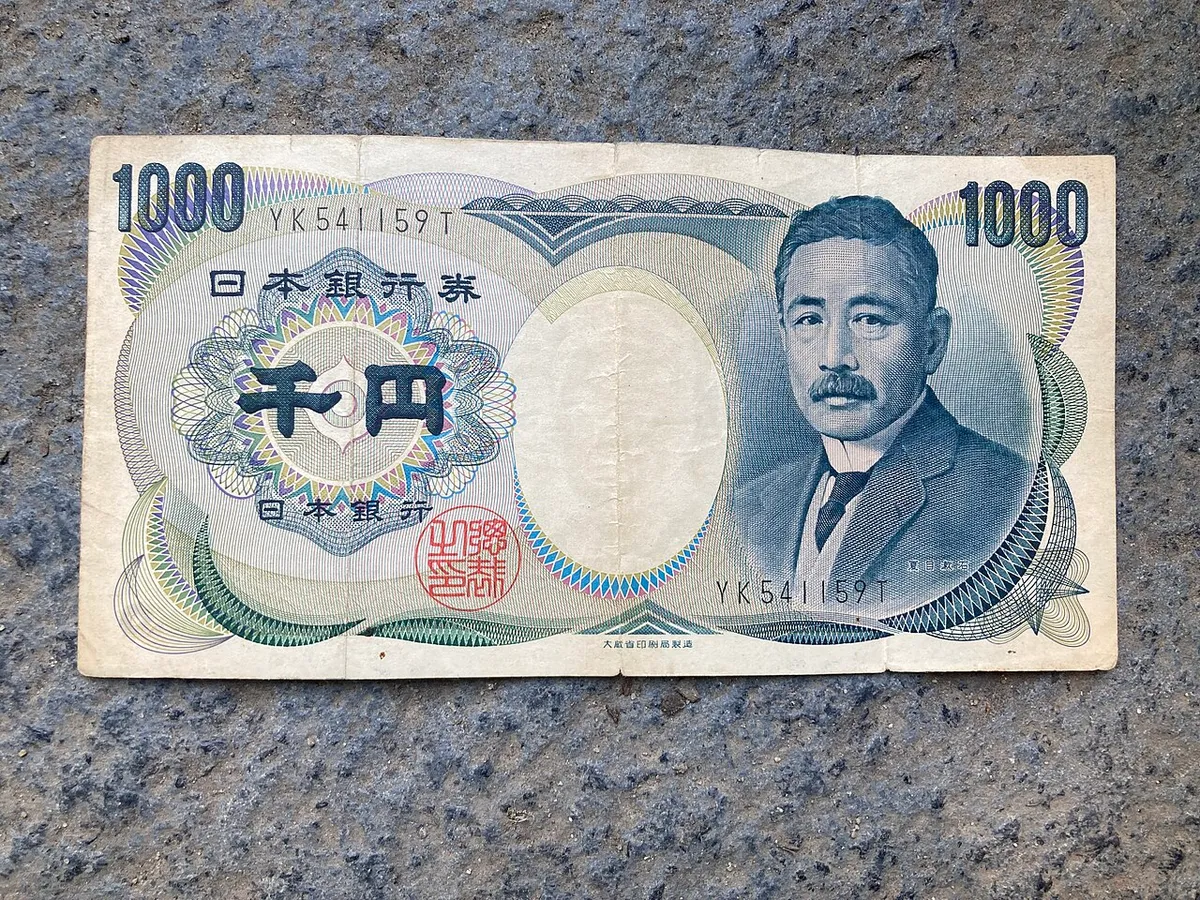
원/엔 환율은 11월 12일 장중 100엔당 830원대 초반까지 내려가 18년 만에 가장 낮았습니다. 한국은행 기준환율은 100엔당 837.45원으로 전날 846.44원보다 약 9원 낮아졌습니다(네이트뉴스 2026.11.13).
100엔당 원화 기준환율
한국은행 기준환율, 네이트뉴스(2026.11.13) 보도 기준입니다.엔/달러 환율은 12일 뉴욕시장에서 장중 159.945엔까지 올랐고 13일 도쿄시장에서는 한때 달러당 160엔을 넘었습니다(아주경제, 한국경제 2026.11.13). 미국 10월 소비자물가가 예상을 웃돌아 연준의 금리 인상 전망이 커지면서 달러 매수가 몰렸다는 분석입니다.
일본 재무상과 재무관은 이틀 연속 구두로 시장을 견제했습니다. 일본 정부와 일본은행은 지난여름 7월 30일과 31일, 8월 3일에 모두 15조3,993억엔을 투입해 외환시장에 개입한 적이 있습니다(글로벌이코노믹 2026.11.13).
엔화가 쌀 때 사 두려는 사람이 늘면서 엔화를 어떤 방법으로 들고 있느냐에 따라 세금이 어떻게 달라지는지 묻는 경우가 많습니다.
기사 원문
- 네이트뉴스, 18년만에 100엔당 830원대까지 하락, 달러당 160엔 뚫린 日 (2026.11.13)
- 아주경제, 엔/달러 환율 2개월여 만에 160엔대 넘기도, 日 당국 이틀 연속 견제 (2026.11.13)
- 한국경제, 엔화 어디까지 떨어지나, 다시 달러당 160엔대 진입 (2026.11.13)
- 글로벌이코노믹, 엔화 가치 160엔대로 추락, 일 당국 미일 여름 공조개입 경고장 (2026.11.13)
기사에 나온 사실만 옮겼습니다. 특정 개인이나 회사의 세금 문제를 단정하는 글이 아닙니다.
세금으로 보면
우리 소득세는 법에 적힌 소득에만 매깁니다. 국세청은 거주자가 일시적으로 외화를 얻어 원화로 바꾸면서 얻은 환차익은 소득세 과세소득에 해당하지 않는다고 회신했습니다. 다만 사업상 목적으로 외화에 투자해 이익을 얻으면 금융업에서 생기는 사업소득이 될 수 있고 이는 거래 규모와 기간, 횟수, 동기로 판단한다고 했습니다(서면-2024-소득-0865, 2024.4.2, 소득세법 제19조 제1항 제11호).
개인이 가끔 엔화를 사고 바꿔 얻은 환차익은 소득세 대상이 아닙니다. 사업처럼 자주, 크게 사고팔면 사업소득이 될 수 있습니다.
엔화 외화예금은 두 가지로 나눠 봅니다. 예금 이자는 이자소득이라 15.4%(소득세 14%, 지방소득세 1.4%)를 떼고 나머지를 받습니다(소득세법 제16조 제1항). 예금을 찾을 때 환율이 올라 생긴 환차익은 위 해석처럼 과세하지 않습니다.
외화예금과 선물환을 묶은 상품은 다릅니다. 상품설명서에 확정 수익률이 적혀 있다면 과세 대상으로 보면 됩니다. 가입할 때 선물환 계약을 함께 맺어 만기 수익을 확정해 두는 상품이라면 그 이익 전체가 이자소득입니다(서면인터넷방문상담1팀-370, 2005.4.4).
국내 증권시장에 상장된 엔화 ETF는 환율이 올라 생긴 차익도 펀드 이익으로 보아 배당소득세 15.4%를 뗍니다. 이자, 배당과 같은 금융소득이 연 2천만원을 넘으면 다른 소득과 합쳐 종합과세됩니다.
엔화 현찰로 들고 있다가 원화로 바꾸는 것도 개인의 일시적 환전이면 세금이 없습니다. 대신 살 때와 팔 때 환전 수수료가 들어 환차익에서 그만큼 빠집니다.
엔화를 들고 있는 방법별 세금
| 방법 | 환차익 | 이자나 차익 |
|---|---|---|
| 엔화 현찰 | 세금 없음 | 없음(환전 수수료만) |
| 엔화 외화예금 | 세금 없음 | 이자에 15.4% |
| 외화예금+선물환 확정수익 상품 | 이자소득으로 과세 | 전체 이익에 15.4% |
| 국내 상장 엔화 ETF | 차익에 포함해 과세 | 배당소득세 15.4% |
국세청 해석(서면-2024-소득-0865, 서면1팀-370) 기준입니다. 금융소득이 연 2천만원을 넘으면 종합과세됩니다.
근거 조문
조문은 법제처 국가법령정보센터 현행본 기준(2026.11.15 확인)입니다.
내 경우 조심할 점
- 이 글은 세금 비교이고 엔화 투자를 권하는 글이 아닙니다. 엔화가 더 떨어지면 원화로 바꿀 때 손해가 납니다.
- 가족 명의로 외화예금을 만들어 큰돈을 넣으면 증여로 볼 수 있습니다. 명의는 실제 돈 주인으로 하세요.
- 외화를 짧은 기간에 자주, 큰 규모로 사고팔면 사업소득으로 볼 수 있습니다.
- 금융소득이 연 2천만원에 가까우면 건강보험료와 종합과세를 함께 확인하세요.
이슈 속 세금 더 읽기
- 법인세 1%p 다시 내리자는 법안, 국회 심사 중입니다. 내 법인 세율은 지금 몇 %인가요? 과세표준별 세금 비교법인세 / 2026.11.16
- 꼬마빌딩 증여 뒤 국세청이 감정해 증여세 6억 더 매기면 내야 하나요? 대법원이 사후 감정을 받아 주지 않은 이유증여세 / 2026.11.15
- 상속받은 집 팔 때 양도세, 세무서가 매긴 낮은 값이 취득가액인가요? 양도세 2억9천만원이 8,654만원 된 대법원 판결상속, 양도세 / 2026.11.15
- 금값 나흘째 하락, 지금 금을 사면 세금은 어떻게 되나요? 골드바 부가세 10%, KRX 금시장 비과세, 금 ETF 15.4%금 투자 / 2026.11.14
- 병원장 가족이 거래처 도매상 주식으로 받은 배당, 리베이트로 세금을 매길 수 있나요? 조세심판원이 처분을 취소한 이유병의원 / 2026.11.14
세무법인 서진(서울 영등포구 여의도). 뉴스에 오른 일을 세법 조문으로 다시 읽고 사장님과 개인 판매자에게 닿는 부분을 정리합니다. 기사 내용은 보도된 사실만 옮기고 조문은 법제처 현행본으로 확인했습니다. 비슷한 일이 있으면 카톡으로 물어보세요.