
카드뉴스, 창업/도소매
매출따라 신고방식이바뀝니다
매출이 늘면 신고 방식이 바뀝니다. 업종별로 금액이 정해져 있습니다.
카드 내용 글로 읽기
매출이 늘면 신고 방식이 바뀝니다.
업종별로 금액이 정해져 있습니다.
처음에는 간편장부입니다.
수입과 지출을 날짜별로 적는 가계부에 가까운 방식입니다.
혼자 작성하셔도 됩니다.
넘으면 복식부기로 바뀝니다.
소득세법 시행령 208조입니다.
직전 과세기간 수입금액 기준입니다.
- 도소매업 3억원
- 제조, 음식, 숙박, 건설, 운수 1억5천만원
- 부동산임대, 교육, 보건, 서비스업 7천500만원
복식부기는 혼자 하기 어렵습니다.
거래를 차변과 대변으로 나눠 적고 재무제표까지 만들어야 합니다.
안 하면 산출세액에 가산세가 붙습니다.
장부 없이 신고하면 비용 인정도 줄어듭니다.
더 늘면 성실신고 대상이 됩니다.
소득세법 시행령 133조입니다.
해당 과세기간 수입금액 기준입니다.
- 도소매업 15억원
- 제조, 음식, 숙박, 건설, 운수 7억5천만원
- 부동산임대, 교육, 보건, 서비스업 5억원
성실신고는 절차가 하나 더 붙습니다.
세무사가 장부와 증빙을 확인하고 확인서를 작성해 같이 제출합니다.
신고기한이 6월 30일까지로 늘어납니다.
대신 확인 절차가 까다로워집니다.
앞의 두 기준은 시점이 다릅니다.
복식부기는 직전 과세기간 수입금액, 성실신고는 해당 과세기간 수입금액으로 봅니다.
복식부기는 작년 매출로 올해가 정해지고 성실신고는 올해 매출로 올해가 정해집니다.
성실신고 대상이 되면
법인 전환을 같이 검토하는 경우가 많습니다.
확인 절차와 세율, 대표 급여 처리까지 개인과 법인이 달라지기 때문입니다.
다만 성실신고 대상이던 개인이 법인으로 바꾸면 일정 기간은 법인도 확인 대상이 됩니다.
피하려고 넘어가는 건 안 됩니다.
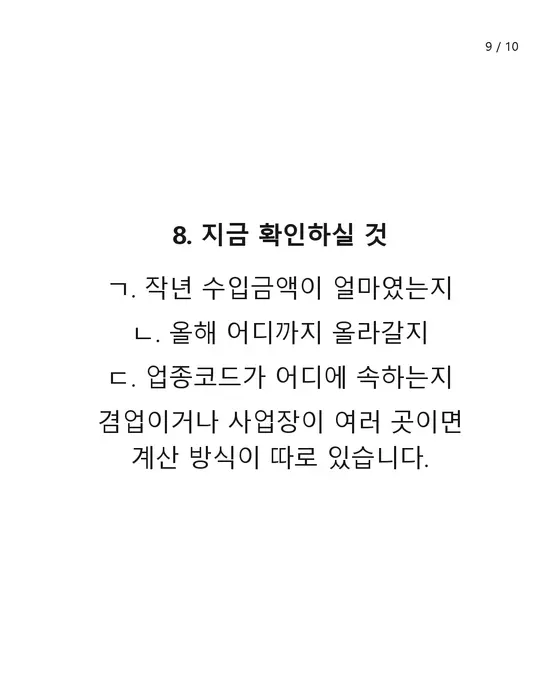
지금 확인하실 것
- 작년 수입금액이 얼마였는지
- 올해 어디까지 올라갈지
- 업종코드가 어디에 속하는지
겸업이거나 사업장이 여러 곳이면 계산 방식이 따로 있습니다.
카드는 일반적인 기준입니다. 계약/가족관계/일정에 따라 결론이 달라질 수 있습니다.
창업/도소매 카드뉴스 더 보기
내 상황이면 어떻게 될까요?
지금 상황과 일정만 알려주시면 확인할 쟁점부터 짚어 드립니다.