
카드뉴스, 방송/크리에이터
돈 대신 받은 협찬제품
돈 대신 받은 협찬 제품도
카드 내용 글로 읽기
돈 대신 받은
협찬 제품도
신고해야
할까요?
릴스 한 편을 올리고
제품을 받았습니다.
현금은 받지 않았어도
광고 대가라면
수입에 포함될 수 있습니다.
받은 제품과
빌린 제품은 다릅니다.
촬영 후 돌려주는 제품을
내 것이 된 제품과
같이 계산하면 안 됩니다.
게시 의무가 없으면
무조건 괜찮을까요?
단순 선물인지,
사업과 관련해 받은 것인지
실제 내용을 봐야 합니다.
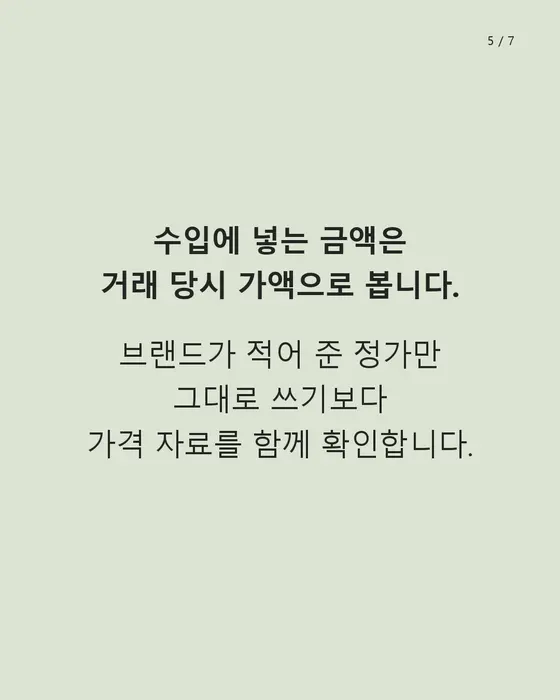
수입에 넣는 금액은
거래 당시 가액으로 봅니다.
브랜드가 적어 준 정가만
그대로 쓰기보다
가격 자료를 함께 확인합니다.
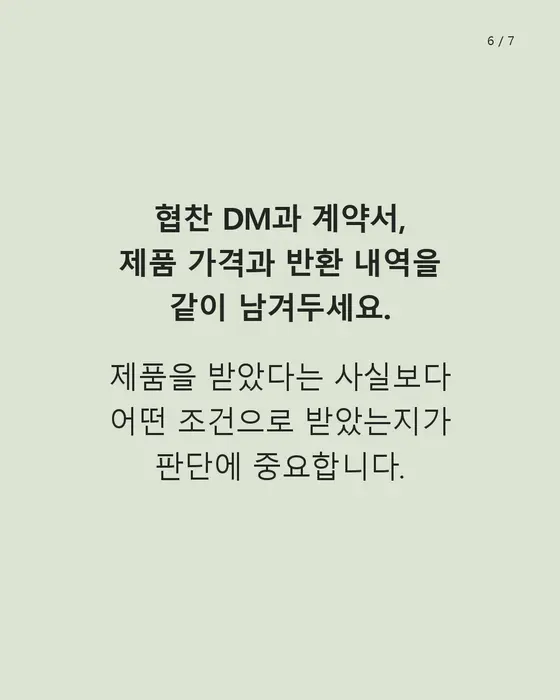
제품 가격과 반환 내역을
같이 남겨두세요.
제품을 받았다는 사실보다
어떤 조건으로 받았는지가
판단을 가릅니다.
잠자는 시간 빼고
세무사가 직접 확인하고
카드는 일반적인 기준입니다. 계약/가족관계/일정에 따라 결론이 달라질 수 있습니다.
방송/크리에이터 카드뉴스 더 보기
내 상황이면 어떻게 될까요?
지금 상황과 일정만 알려주시면 확인할 쟁점부터 짚어 드립니다.